Domain bauproduktengesetz.de kaufen?
Wir ziehen mit dem Projekt
bauproduktengesetz.de um.
Sind Sie am Kauf der Domain
bauproduktengesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bauproduktengesetz.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
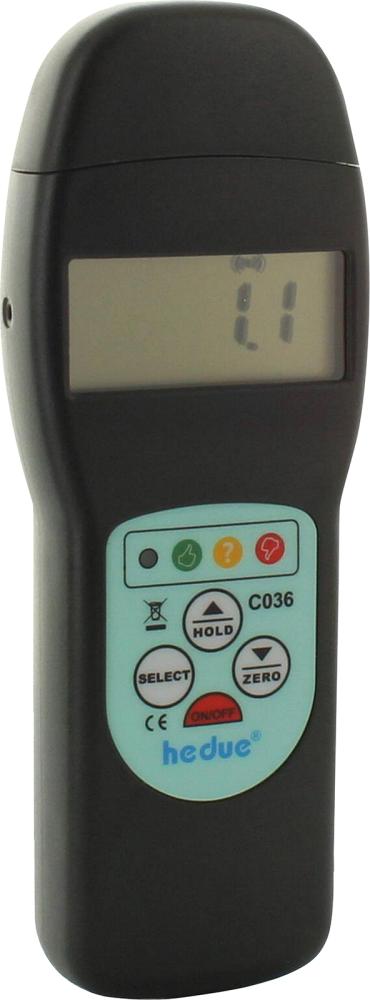
Hedue Feuchtigkeitsmessgerät Holz u. Baustoffe (C036)Einleitung Feuchtigkeitsmessgerät Hygrometer C036 Eigenschaften • 2 Betriebsarten\n• Nadelmodus (Leitfähigkeitsmessung)\n• Zerstörungsfreier Suchermodus (kapazitive Messung)\n• Materialfeuchte wird in Prozent angezeigt\n• LED-Anzeige mit Ampelfarben (grün = trocken; gelb = Grenzwertbereich; rot = Grenzwert überschritten)\n• Grenzwerte der Farben sind materialgerecht frei einstellbar\n• Hold-Funktion ermöglicht das Festhalten des maximalen Messwertes\n• Eignet sich durch den Suchermodus zur Kontrolle von großen Flächen (z. B. Estriche)\n• Für sekundenschnelle Feuchtigkeitsmessungen in Holz und Baustoffen Lieferumfang • Im Kunststoffkoffer mit Einstechnadeln und 4 Micro-Batterien AAA/LR03 (C036)193,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzapfel, Walter: Baustoffe für Dach und WandBaustoffe für Dach und Wand , Das einzigartige Standardwerk - früher als "Werkstoffkunde für Dach-, Wand- und Abdichtungstechnik" bekannt - behandelt Herkunft, Herstellung, Eigenschaften und Anwendungsmöglichkeiten der verschiedenen Werkstoffe. Insbesondere im Bereich der Aus- und Weiterbildung ist der Titel ein unentbehrliches Hilfsmittel und Nachschlagewerk und entspricht somit auch dem aktuellen Rahmenlehrplan des Dachdeckerhandwerks. Die vorliegende 14. Auflage baut auf der Grundlage der Vorauflage auf und ergänzt diese u.a. um neu auf den Markt gekommene Bau- und Hilfsstoffe. Außerdem berücksichtigt die Neuauflage den aktuellen Stand der Technik und der Normgebung sowie zwischenzeitlich gewonnene Erkenntnisse zu Art, Verhalten und Anwendungen der Baustoffe für Dach und Wand. Dies betrifft vor allem die Bereiche Holz, Metall und Brandschutz im Dachdeckerhandwerk sowie die neuesten Kunst- und Abdichtungsstoffe. Somit ist der Titel nicht nur Lehrunterlage, sondern dient auch als hilfreiches Nachschlagewerk für technische Problem- und Fragestellungen im Einzelfall. Aus dem Inhalt: - Dachschiefer und Dachziegel - Mörtel, Dachsteine, Faserzementplatten - Baumetalle - Holz und Holzwerkstoffe - Kunststoffe und Abdichtungsstoffe - Dämmstoffe , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 14. Auflage, Erscheinungsjahr: 201810, Produktform: Kartoniert, Autoren: Holzapfel, Walter, Edition: ADP, Auflage: 18014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 376, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Abdichtungsstoffe; Dachschiefer; Dachziegel, Fachschema: Bau / Bauberufe~Bauberuf~Dach~Dachdecker / Berufsbezogenes Schulbuch~Abdichtung~Dichtung (technisch)~Wand~Arbeitsstoff~Material~Werkstoff, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauhandwerk, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 22, Gewicht: 897, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481028312 9783481024185 9783481020255 9783481013837 9783481009113, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Feuchtigkeitsmessgerät für Holz und BaustoffeDieses Messgerät dient zur Bestimmung der Feuchtigkeit von Baustoffen wie Holz, Beton oder Estrich. Es kann auf zweierlei Art messen: durch Leitfähigkeitsmessung, wobei eine Nadel in das Messgut eingeführt wird, oder mittels einer beschädigungslosen Sucherfunktion, die besonders für große Flächen geeignet ist. Die Feuchte wird auf der LED-Anzeige in Prozent nach dem Ampelprinzip angezeigt: grün = trocken, gelb = bedenklich, rot = kritisch. Je nach Material lassen sich die Ampelwerte frei einstellen. Das Gerät verfügt über einen Messwertspeicher und eine kleine Datenbank mit Standardwerten für alle gängigen Baustoffe.187,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Hedue Feuchtigkeitsmessgerät Holz u. Baustoffe (C036)Einleitung Feuchtigkeitsmessgerät Hygrometer C036 Eigenschaften • 2 Betriebsarten\n• Nadelmodus (Leitfähigkeitsmessung)\n• Zerstörungsfreier Suchermodus (kapazitive Messung)\n• Materialfeuchte wird in Prozent angezeigt\n• LED-Anzeige mit Ampelfarben (grün = trocken; gelb = Grenzwertbereich; rot = Grenzwert überschritten)\n• Grenzwerte der Farben sind materialgerecht frei einstellbar\n• Hold-Funktion ermöglicht das Festhalten des maximalen Messwertes\n• Eignet sich durch den Suchermodus zur Kontrolle von großen Flächen (z. B. Estriche)\n• Für sekundenschnelle Feuchtigkeitsmessungen in Holz und Baustoffen Lieferumfang • Im Kunststoffkoffer mit Einstechnadeln und 4 Micro-Batterien AAA/LR03 (C036)193,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Holzapfel, Walter: Baustoffe für Dach und WandBaustoffe für Dach und Wand , Das einzigartige Standardwerk - früher als "Werkstoffkunde für Dach-, Wand- und Abdichtungstechnik" bekannt - behandelt Herkunft, Herstellung, Eigenschaften und Anwendungsmöglichkeiten der verschiedenen Werkstoffe. Insbesondere im Bereich der Aus- und Weiterbildung ist der Titel ein unentbehrliches Hilfsmittel und Nachschlagewerk und entspricht somit auch dem aktuellen Rahmenlehrplan des Dachdeckerhandwerks. Die vorliegende 14. Auflage baut auf der Grundlage der Vorauflage auf und ergänzt diese u.a. um neu auf den Markt gekommene Bau- und Hilfsstoffe. Außerdem berücksichtigt die Neuauflage den aktuellen Stand der Technik und der Normgebung sowie zwischenzeitlich gewonnene Erkenntnisse zu Art, Verhalten und Anwendungen der Baustoffe für Dach und Wand. Dies betrifft vor allem die Bereiche Holz, Metall und Brandschutz im Dachdeckerhandwerk sowie die neuesten Kunst- und Abdichtungsstoffe. Somit ist der Titel nicht nur Lehrunterlage, sondern dient auch als hilfreiches Nachschlagewerk für technische Problem- und Fragestellungen im Einzelfall. Aus dem Inhalt: - Dachschiefer und Dachziegel - Mörtel, Dachsteine, Faserzementplatten - Baumetalle - Holz und Holzwerkstoffe - Kunststoffe und Abdichtungsstoffe - Dämmstoffe , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 14. Auflage, Erscheinungsjahr: 201810, Produktform: Kartoniert, Autoren: Holzapfel, Walter, Edition: ADP, Auflage: 18014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 376, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Abdichtungsstoffe; Dachschiefer; Dachziegel, Fachschema: Bau / Bauberufe~Bauberuf~Dach~Dachdecker / Berufsbezogenes Schulbuch~Abdichtung~Dichtung (technisch)~Wand~Arbeitsstoff~Material~Werkstoff, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauhandwerk, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 22, Gewicht: 897, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481028312 9783481024185 9783481020255 9783481013837 9783481009113, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.